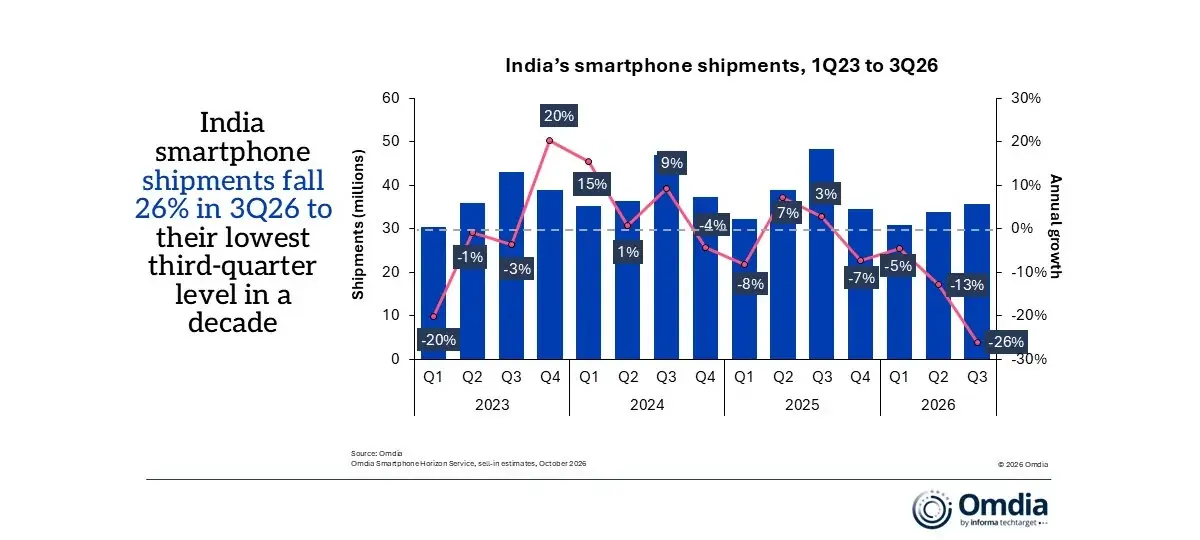
옴디아(Omdia)의 새로운 보고서에 따르면, 3분기(7~9월) 인도의 스마트폰 출하량은 전년 동기 대비 26% 감소한 3,580만대를 기록했다. 따라서 2026년 3분기에는 축제 시즌이 시작되었음에도 불구하고 2016년 이후 가장 낮은 스마트폰 출하량을 기록했습니다. 당연히 높은 가격과 신중한 소비자 지출이 비난을 받았고 후자는 전자에 의해 발생할 가능성이 높으므로 실제로 두 가지 이유가 아닙니다.
삼성은 2024년 1분기 이후 처음으로 670만 대를 출하해 시장의 약 19%를 차지하며 1위 자리를 탈환했습니다. 최고 판매 품목은 갤럭시 A07, 갤럭시 A17, 갤럭시 A27이었고, 갤럭시 S26 시리즈와 새로운 폴더블 제품, 갤럭시 S26 FE도 도움이 되었습니다.
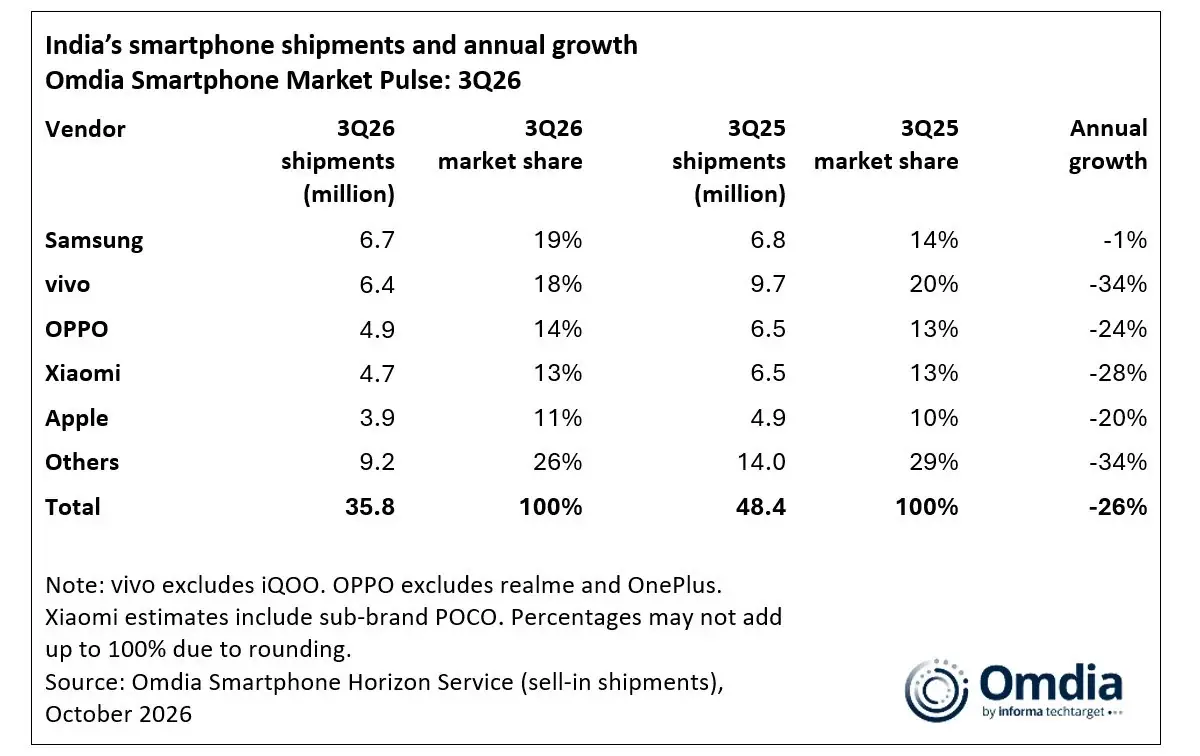
vivo는 반복적인 가격 인상으로 인해 채널 재고 계획이 방해를 받고 보급형 공급이 제한되어 경쟁력이 약화되면서 전년 대비 34% 감소한 640만 대의 출하량을 기록하며 2위로 밀려났습니다. 이는 상위 5개 업체 중 가장 큰 감소폭입니다. 출하량은 주로 theY11 5GandY21 5G에 의해 지원되었으며, theS2가 이끄는 복귀 S 시리즈도 기여했습니다.
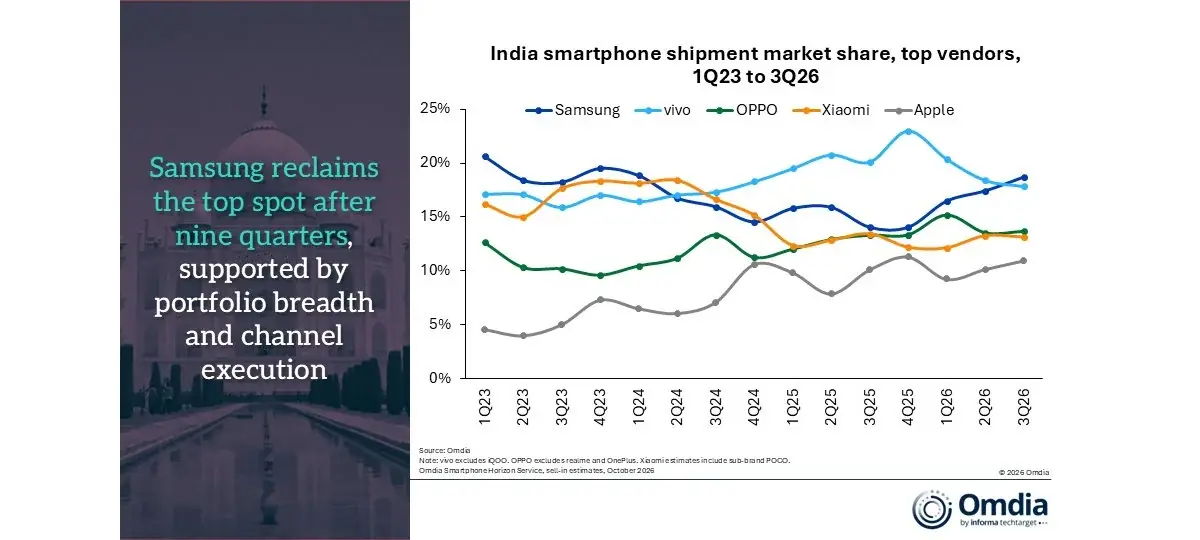
Oppo는 가격 상승과 신중한 소매업체 재고로 인해 핵심 A 시리즈에 부담을 주면서 24% 감소한 490만 대로 3위를 차지했으며, Reno16 시리즈는 카메라 주도의 차별화 및 자금 조달 제안으로 프리미엄 추진을 지원했습니다. 샤오미는 부품 비용 상승으로 인해 전통적인 가치 제안이 약화되면서 28% 감소한 470만 대를 기록하며 4위를 차지했습니다. Redmi 15A와 Redmi A7이 작업을 수행했으며, Redmi Note 17 시리즈, Poco X8 및 Poco X8 Power는 더 높은 가치의 포트폴리오에 기여했습니다.
Apple은 예상되는 가격 인상에 앞서 채널 재고를 확보하고 새로운 기본 iPhone 18이 없는 가운데 기본 iPhone 17 및 iPhone 16에 대한 지속적인 수요를 바탕으로 390만 대를 판매하여 상위 5위 안에 들었습니다. 분기 말 iPhone 18 Pro 및 iPhone 18 Pro Max 출시도 은행 캐시백, 교환 보너스 및 무료 EMI 제도에 힘입어 탄력을 받았습니다.
3분기 중국 브랜드의 합산 시장 점유율은 약 68%로 전년 동기 75%에서 하락한 반면 삼성과 애플은 입지를 강화했다. Omdia는 앞으로 인도 시장이 2027년에 한 자릿수 미만의 낮은 비율로 하락할 것으로 예상하고 있으며, 가격 압박은 적어도 올해 상반기까지 지속될 것으로 예상합니다. 분명히 인도인 10명 중 거의 4명은 유용한 AI 기능으로 인해 스마트폰에 더 많은 비용을 지불할 의향이 있다고 말하며, 따라서 공급업체는 앞으로 이를 활용하려고 시도할 가능성이 높습니다.